 合复企服集团

财税资讯和常见问题
Tax information and FAQs
整站搜索常见问题财税资讯
点击开始搜索
热门搜索
代理记账的流程工商服务注册公司知识产权代办
Tax information and FAQs
差旅费津贴是为保证职工工资水平不受物价或政策等原因调整或变动影响而支付的一种补偿形式。合复小编为大家整理了关于餐旅费所得税的两个问题,一起来看看吧~
一、差旅费津贴、误餐补助是否需要缴纳个人所得税?
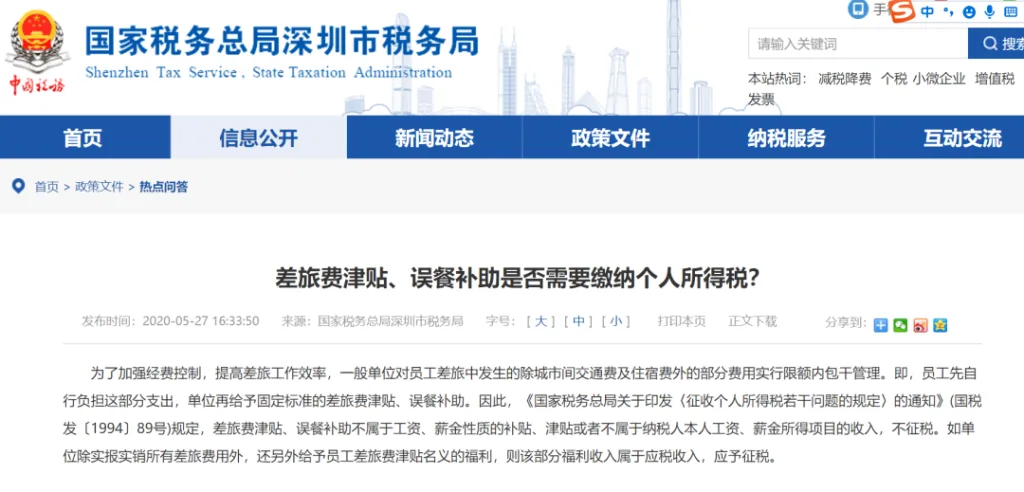
为了加强经费控制,提高差旅工作效率,一般单位对员工差旅中发生的除城市间交通费及住宿费外的部分费用实行限额内包干管理。即,员工先自行负担这部分支出,单位再给予固定标准的差旅费津贴、误餐补助。因此,《国家税务总局关于印发〈征收个人所得税若干问题的规定〉的通知》(国税发〔1994〕89号)规定,差旅费津贴、误餐补助不属于工资、薪金性质的补贴、津贴或者不属于纳税人本人工资、薪金所得项目的收入,不征税。如单位除实报实销所有差旅费用外,还另外给予员工差旅费津贴名义的福利,则该部分福利收入属于应税收入,应予征税。
二、企业给员工的加班餐补费是否可以作为职工福利费在企业所得税税前扣除?以什么票据作为税前扣除凭证?
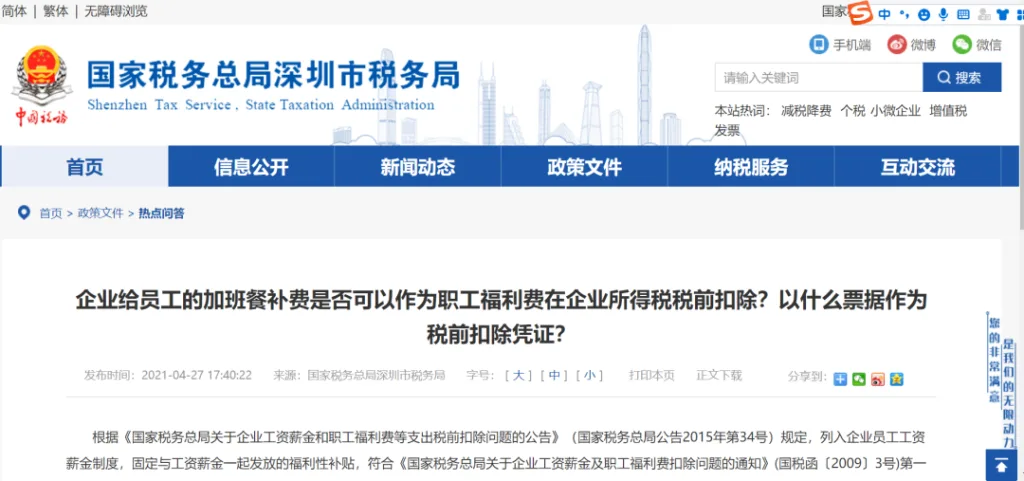
根据《国家税务总局关于企业工资薪金和职工福利费等支出税前扣除问题的公告》(国家税务总局公告2015年第34号)规定,列入企业员工工资薪金制度,固定与工资薪金一起发放的福利性补贴,符合《国家税务总局关于企业工资薪金及职工福利费扣除问题的通知》(国税函〔2009〕3号)第一条规定的,可以作为工资薪金支出,按规定在税前扣除。不能同时符合上述条件的福利性补贴,应作为国税函〔2009〕3号文件第三条规定的职工福利费,按规定计算限额税前扣除。 如果是企业按照内部福利规定直接发放给员工的误餐补贴,可以内部凭证作为税前扣除凭证,内部凭证是指企业自制用于成本、费用、损失和其他支出核算的会计原始凭证。如果是采取员工提供发票报销餐费,应以报销单据以及餐费发票作为税前扣除凭证。政策依据另根据《财政部、国家税务总局关于误餐补助范围确定问题的通知》(财税字〔1995〕82号)规定:“国税发〔1994〕89号文件规定不征税的误餐补助,是指按财政部门规定,个人因公在城区、郊区工作,不能在工作单位或返回就餐,确实需要在外就餐的,根据实际误餐顿数,按规定的标准领取的误餐费。一些单位以误餐补助名义发给职工的补贴、津贴,应当并入当月工资、薪金所得计征个人所得税。”实务总结如果是企业按照内部福利规定直接发放给员工的误餐补贴,可以内部凭证作为税前扣除凭证,内部凭证是指企业自制用于成本、费用、损失和其他支出核算的会计原始凭证,符合财税字〔1995〕82号)规定的误餐补助“个人因公在城区、郊区工作,不能在工作单位或返回就餐,确实需要在外就餐的,根据实际误餐顿数,按规定的标准领取的误餐费”的范围,不需要不属于纳税人本人工资、薪金所得项目的收入,不征个人所得税,否则要纳入工资、薪金所得项目缴纳个人所得税;如果是采取员工提供发票报销餐费(实报实销),应以报销单据以及餐费发票作为税前扣除凭证,不属于个人所得,不需要缴纳个人所得税

留下联系方式,1 个工作日内专业顾问联系您

对于内账和外账会计,很多人对界定和区别都不是很清楚,两者的区别体现在哪些地方呢?跟着合复小编一起来看看吧! 一、什么是内账会计 (一)概念 内账会计就是编制企业内账的会计。内账是为企业所有者和管理者、员工使用的,相对应的是外账,它是为工商、税务、投资...
查看全文
个体工商户注销营业执照后,需要及时到网上注销税务。那么,如何在网上办理税务注销登记。下面,合复小编整理了关于,个体工商户在网上注销税务的相关知识,希望可以帮助到大家。 个体工商户需要在税务局网站上完成账号注册,并进行税务登记。这一步骤是网上注销的基...
查看全文
近日,税务局稽查了一起利用微信、支付宝来隐匿收入的企业,最终要求该企业补缴偷逃税款、滞纳金近130万元,并依法给予相应罚款。虽然微信支付宝属于非现金支付,但有的公司为了图方便,通过个人微信、支付宝收取货款、支付货款、支付工资等,其实风险很大!接下来和...
查看全文
合同一般都是由公司法务部来审核的,尤其是大企业,都会专门设有法务部门,主要就是帮公司审核各项合同和打打官司。但是很多公司没有专门的法务部门,所以财务通常会被要求代替法务部门参与合同签署的审核。那财务人员到底要不要审合同?如何审合同?赶快跟着合复小...
查看全文

您好!有什么可以帮助您的? Hi! How can I help you?

